
Đóng bảo hiểm bao nhiêu năm thì được lương hưu là câu hỏi được nhiều người lao động quan tâm khi chuẩn bị kế hoạch tài chính cho tuổi nghỉ hưu.
Theo quy định áp dụng từ ngày 1/7/2025, trong trường hợp thông thường, người lao động có thời gian đóng BHXH bắt buộc từ đủ 15 năm và đáp ứng điều kiện về tuổi nghỉ hưu có thể được hưởng lương hưu hàng tháng. So với quy định trước đây yêu cầu tối thiểu 20 năm, thời gian đóng đã được rút ngắn xuống còn 15 năm.
Tuy nhiên, đóng đủ 15 năm BHXH không đồng nghĩa với việc được nhận lương hưu ngay. Người lao động còn phải đáp ứng điều kiện về tuổi nghỉ hưu và các quy định liên quan.
Vậy nam, nữ cần đóng bao nhiêu năm, hưởng bao nhiêu phần trăm và lương hưu được tính thế nào? Cùng tìm hiểu chi tiết dưới đây.
Đóng bảo hiểm bao nhiêu năm thì được hưởng lương hưu?
Theo Luật Bảo hiểm xã hội 2024, từ ngày 1/7/2025, người lao động thuộc trường hợp thông thường cần có từ đủ 15 năm đóng BHXH và đáp ứng điều kiện về tuổi nghỉ hưu để được hưởng lương hưu hàng tháng. Vì vậy, đóng đủ 15 năm BHXH mới đáp ứng điều kiện về thời gian; không có nghĩa người lao động sẽ được nhận lương hưu ngay sau khi đóng đủ 15 năm.
Trước đây phải đóng BHXH bao nhiêu năm mới được hưởng lương hưu?
Một trong những thay đổi quan trọng mà người lao động cần lưu ý là thời gian đóng BHXH tối thiểu để hưởng lương hưu đã được rút ngắn.
Theo quy định trước khi Luật BHXH 2024 có hiệu lực, trong trường hợp nghỉ hưu thông thường, người lao động phải có từ đủ 20 năm đóng BHXH và đáp ứng điều kiện về tuổi nghỉ hưu mới được hưởng lương hưu hàng tháng.
Điều này khiến một bộ phận người lao động đến tuổi nghỉ hưu nhưng chỉ có 15, 16 hoặc 18 năm tham gia BHXH chưa đáp ứng được mốc 20 năm để hưởng lương hưu theo điều kiện thông thường.
Từ 1/7/2025 chỉ cần đóng BHXH tối thiểu 15 năm
Từ ngày 1/7/2025, Luật Bảo hiểm xã hội 2024 có hiệu lực và thay đổi đáng chú ý là giảm số năm đóng BHXH tối thiểu để hưởng lương hưu từ 20 năm xuống còn 15 năm đối với trường hợp đáp ứng các điều kiện luật định.
Nói một cách dễ hiểu, nếu trước đây nhiều người thường nhớ mốc “20 năm đóng BHXH”, thì theo quy định mới, mốc thời gian tối thiểu cần chú ý là 15 năm.
Có thể so sánh nhanh như sau:
Nội dung | Quy định trước đây | Từ 1/7/2025 |
Thời gian đóng BHXH tối thiểu trong trường hợp thông thường | 20 năm | 15 năm |
Có cần đáp ứng điều kiện tuổi nghỉ hưu? | Có | Có |
Đủ số năm đóng là được nhận lương hưu ngay? | Không | Không |
Đối với người tham gia BHXH tự nguyện, Luật BHXH 2024 cũng quy định người tham gia được hưởng lương hưu khi đủ tuổi nghỉ hưu theo quy định và có thời gian đóng BHXH từ đủ 15 năm trở lên.
Việc giảm thời gian đóng tối thiểu xuống 15 năm tạo thêm cơ hội hưởng lương hưu cho những người bắt đầu tham gia BHXH muộn hoặc có quá trình tham gia bị gián đoạn.
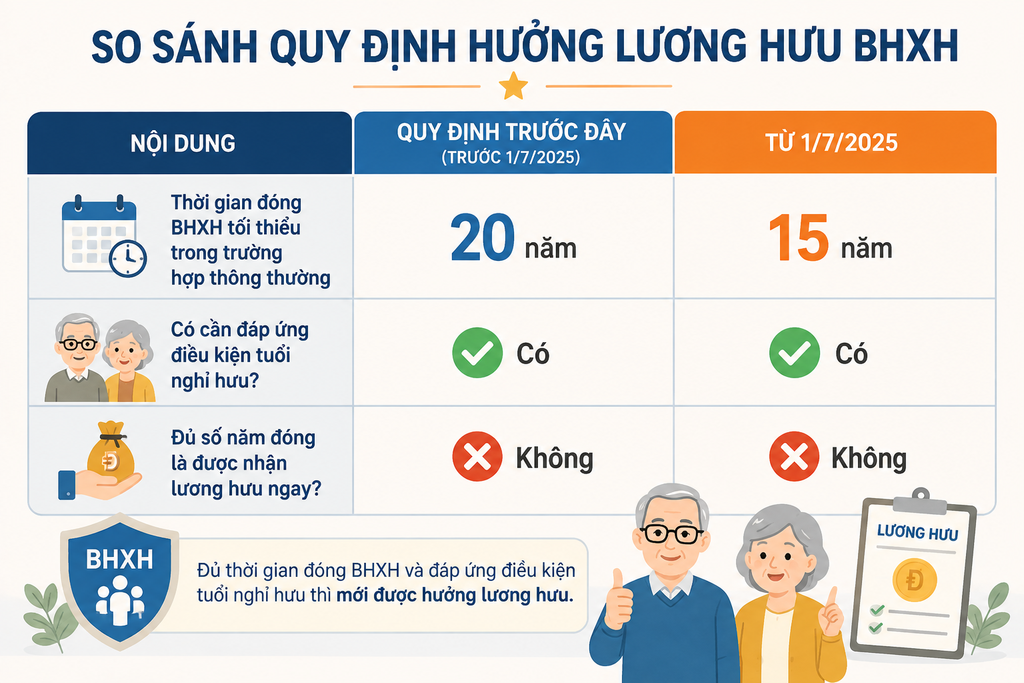
Người tham gia BHXH sẽ được hưởng lương hưu khi đủ tuổi nghỉ hưu theo quy định và có thời gian đóng BHXH từ đủ 15 năm trở lên
Đóng đủ 15 năm BHXH có được nhận lương hưu ngay không?
Không phải cứ đóng đủ 15 năm BHXH là lập tức được nhận lương hưu.
Đây là điểm rất dễ gây nhầm lẫn khi tìm hiểu đóng bảo hiểm bao nhiêu năm thì được lương hưu.
Có thể hiểu rằng người lao động cần quan tâm đến hai điều kiện khác nhau:
► Điều kiện 1: Thời gian tham gia BHXH
Trong trường hợp thông thường, người lao động cần có từ đủ 15 năm đóng BHXH.
► Điều kiện 2: Tuổi nghỉ hưu
Người lao động còn phải đủ tuổi nghỉ hưu theo quy định hoặc thuộc trường hợp được hưởng lương hưu với điều kiện tuổi khác theo pháp luật.
Do đó:
Đủ 15 năm đóng BHXH + Đủ điều kiện về tuổi nghỉ hưu = Có thể đủ điều kiện hưởng lương hưu hàng tháng
Chẳng hạn, một người đã đóng BHXH đủ 15 năm nhưng mới 50 tuổi thì không phải cứ hoàn thành tháng đóng BHXH thứ 180 là tháng tiếp theo bắt đầu nhận lương hưu. Nếu chưa đáp ứng điều kiện về tuổi nghỉ hưu hoặc không thuộc trường hợp được nghỉ hưu ở tuổi thấp hơn theo quy định, người đó vẫn phải chờ đến khi đủ điều kiện.
Tuổi nghỉ hưu để hưởng lương hưu là bao nhiêu?
Tuổi nghỉ hưu không cố định ở một con số cho tất cả mọi người mà được xác định theo lộ trình điều chỉnh tuổi nghỉ hưu, giới tính và trường hợp làm việc cụ thể.
Ngoài trường hợp nghỉ hưu trong điều kiện lao động bình thường, pháp luật còn có quy định riêng đối với một số trường hợp như người làm nghề, công việc nặng nhọc, độc hại, nguy hiểm; người có thời gian làm việc ở vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn; người bị suy giảm khả năng lao động và một số nhóm khác.
Vì vậy, khi kiểm tra mình đã đủ điều kiện hưởng lương hưu hay chưa, không nên chỉ nhìn vào số năm đóng BHXH. Người lao động cần kiểm tra đồng thời:
• Tổng thời gian đã đóng BHXH.
• Tuổi tại thời điểm dự kiến nghỉ hưu.
• Điều kiện lao động và công việc đã thực hiện.
• Trường hợp nghỉ hưu thông thường hay thuộc diện áp dụng điều kiện đặc biệt.
Ví dụ để dễ hiểu
Giả sử anh A đã tham gia BHXH được 15 năm.
Nếu anh A đã đáp ứng điều kiện về tuổi nghỉ hưu theo quy định và các điều kiện liên quan, thời gian đóng 15 năm có thể giúp anh đáp ứng mốc tối thiểu về số năm đóng BHXH để xét hưởng lương hưu.
Ngược lại, nếu anh A mới 50 tuổi, đã đóng đủ 15 năm nhưng chưa đủ tuổi nghỉ hưu và không thuộc trường hợp được nghỉ hưu ở tuổi thấp hơn thì anh chưa thể nhận lương hưu ngay chỉ vì đã đóng đủ 15 năm.
Như vậy, câu trả lời cho câu hỏi “đóng bảo hiểm bao nhiêu năm thì được hưởng lương hưu?” là: trong trường hợp thông thường theo quy định áp dụng từ ngày 1/7/2025, mốc thời gian tối thiểu cần quan tâm là 15 năm đóng BHXH, nhưng người lao động còn phải đáp ứng điều kiện về tuổi nghỉ hưu và các điều kiện có liên quan.
Một câu hỏi khác cũng rất quan trọng là: nam và nữ cùng đóng BHXH 15 năm thì tỷ lệ hưởng lương hưu có giống nhau không? Câu trả lời là không hoàn toàn giống nhau. Phần tiếp theo sẽ phân tích cụ thể số năm đóng và cách xác định tỷ lệ hưởng đối với lao động nam và lao động nữ.
Nam và nữ phải đóng BHXH bao nhiêu năm để được hưởng lương hưu?
Từ ngày 1/7/2025, cả lao động nam và lao động nữ thuộc trường hợp thông thường đều có thể đáp ứng điều kiện về thời gian đóng để hưởng lương hưu khi có từ đủ 15 năm đóng BHXH. Tuy nhiên, người lao động còn phải đáp ứng điều kiện về tuổi nghỉ hưu và các điều kiện liên quan theo quy định.
Điểm cần đặc biệt lưu ý là: mốc tối thiểu về thời gian đóng có thể cùng là 15 năm, nhưng cách tính tỷ lệ hưởng lương hưu của nam và nữ không giống nhau. Sự khác biệt thể hiện rõ nhất trong khoảng thời gian đóng từ 15 đến 20 năm.
Nữ đóng bảo hiểm bao nhiêu năm thì được hưởng lương hưu?
Trong trường hợp nghỉ hưu thông thường, lao động nữ cần có từ đủ 15 năm đóng BHXH và đáp ứng điều kiện về tuổi nghỉ hưu để được hưởng lương hưu hàng tháng.
Với lao động nữ đủ điều kiện hưởng lương hưu, 15 năm đóng BHXH tương ứng tỷ lệ hưởng 45% mức bình quân tiền lương làm căn cứ đóng BHXH. Sau đó, cứ thêm mỗi năm đóng BHXH, tỷ lệ hưởng được cộng thêm 2%, nhưng mức tối đa không vượt quá 75%.
Có thể hiểu đơn giản:
• Đóng 15 năm: 45%.
• Đóng 16 năm: 47%.
• Đóng 17 năm: 49%.
• Đóng 18 năm: 51%.
• Đóng 19 năm: 53%.
• Đóng 20 năm: 55%.
Ví dụ, chị A đủ tuổi nghỉ hưu và có 15 năm đóng BHXH. Giả sử mức bình quân tiền lương làm căn cứ đóng BHXH dùng để tính lương hưu của chị là 6.000.000 đồng/tháng.
Tỷ lệ hưởng của chị A là 45%, do đó có thể minh họa: 6.000.000 × 45% = 2.700.000 đồng/tháng
Nếu chị A có 20 năm đóng BHXH thì tỷ lệ hưởng là: 45% + (5 năm × 2%) = 55%
Với cùng mức bình quân 6 triệu đồng, phép tính minh họa sẽ là: 6.000.000 × 55% = 3.300.000 đồng/tháng
Các con số trên chỉ nhằm minh họa cách áp dụng tỷ lệ. Mức lương hưu thực tế phải căn cứ vào mức bình quân tiền lương hoặc thu nhập làm căn cứ đóng BHXH, thời gian tham gia và các quy định áp dụng cho từng trường hợp cụ thể.
Để đạt tỷ lệ hưởng lương hưu tối đa 75%, theo cách tính thông thường trên, lao động nữ cần 30 năm đóng BHXH: 45% + (15 năm × 2%) = 75%
Như vậy, với câu hỏi “nữ đóng bảo hiểm bao nhiêu năm thì được hưởng lương hưu?”, mốc tối thiểu cần nhớ là 15 năm, nhưng đóng lâu hơn sẽ giúp tăng tỷ lệ hưởng cho đến mức tối đa theo quy định.
Nam đóng bảo hiểm bao nhiêu năm thì được hưởng lương hưu?
Đối với lao động nam, 15 năm đóng BHXH cũng có thể là mốc tối thiểu về thời gian đóng để hưởng lương hưu khi người lao động đồng thời đáp ứng điều kiện về tuổi nghỉ hưu và các điều kiện liên quan.
Tuy nhiên, đây cũng là phần rất dễ gây nhầm lẫn.
Không nên áp dụng công thức của lao động nữ là 15 năm = 45% cho lao động nam.
Theo Luật BHXH 2024, với lao động nam có thời gian đóng BHXH từ đủ 15 năm đến dưới 20 năm, tỷ lệ hưởng lương hưu hàng tháng bằng 40% tương ứng với 15 năm đóng, sau đó mỗi năm đóng thêm được cộng 1%. Khi đạt 20 năm đóng BHXH, tỷ lệ hưởng là 45%.
Cụ thể:
• Đóng 15 năm: 40%.
• Đóng 16 năm: 41%.
• Đóng 17 năm: 42%.
• Đóng 18 năm: 43%.
• Đóng 19 năm: 44%.
• Đóng 20 năm: 45%.
Từ sau mốc 20 năm, cứ mỗi năm đóng BHXH thêm, lao động nam được cộng 2%, cho đến khi đạt tỷ lệ hưởng tối đa 75%.
Ví dụ, anh B đủ điều kiện nghỉ hưu và có 15 năm đóng BHXH. Giả sử mức bình quân tiền lương làm căn cứ đóng BHXH để tính lương hưu là 6.000.000 đồng/tháng.
Tỷ lệ hưởng tương ứng là 40%, vì vậy: 6.000.000 × 40% = 2.400.000 đồng/tháng
Nếu anh B đóng đủ 20 năm, tỷ lệ hưởng tăng lên 45%: 6.000.000 × 45% = 2.700.000 đồng/tháng
Nếu tiếp tục tham gia thêm sau mốc 20 năm, mỗi năm được cộng thêm 2% cho đến mức tối đa 75%.
Theo cách tính này, lao động nam cần 35 năm đóng BHXH để đạt tỷ lệ tối đa 75%: 45% + (15 năm × 2%) = 75%
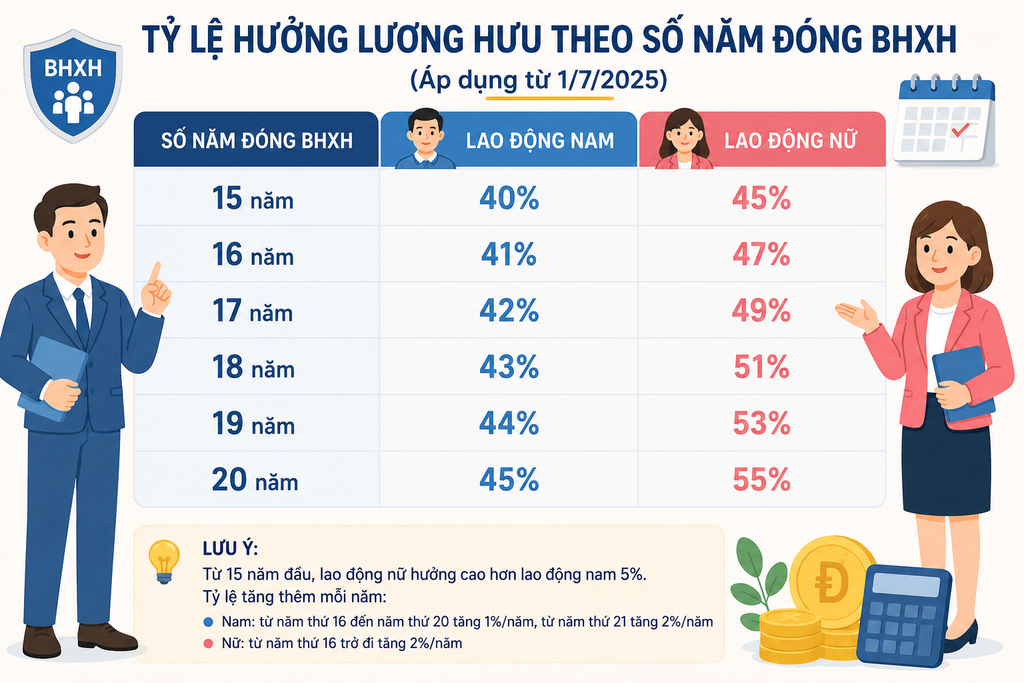
Bảng tỷ lệ hưởng lương hưu của nam và nữ từ 15 đến 20 năm đóng BHX
Sự khác biệt giữa nam và nữ sẽ dễ hình dung hơn qua bảng dưới đây:
Số năm đóng BHXH | Lao động nam | Lao động nữ |
15 năm | 40% | 45% |
16 năm | 41% | 47% |
17 năm | 42% | 49% |
18 năm | 43% | 51% |
19 năm | 44% | 53% |
20 năm | 45% | 55% |
Như vậy, nếu cùng có 15 năm đóng BHXH, lao động nữ đủ điều kiện hưởng lương hưu có tỷ lệ khởi điểm là 45%, trong khi lao động nam là 40%.
Nếu cùng đóng đủ 20 năm, tỷ lệ tương ứng là 55% đối với nữ và 45% đối với nam.
Tuy nhiên, cần lưu ý rằng 40%, 45% hay 55% không phải là phần trăm của mức lương cuối cùng trước khi nghỉ việc. Tỷ lệ này được áp dụng với mức bình quân tiền lương làm căn cứ đóng BHXH theo quy định để xác định lương hưu hàng tháng.
Có thể tóm tắt các mốc quan trọng như sau:
Nội dung | Nam | Nữ |
Thời gian đóng tối thiểu trong trường hợp thông thường | 15 năm | 15 năm |
Tỷ lệ khi đóng đủ 15 năm | 40% | 45% |
Tỷ lệ khi đóng đủ 20 năm | 45% | 55% |
Mức tăng sau mốc 20 năm | 2%/năm | 2%/năm |
Tỷ lệ hưởng tối đa | 75% | 75% |
Số năm đóng để đạt 75% theo cách tính thông thường | 35 năm | 30 năm |
Vì vậy, câu hỏi nam và nữ phải đóng BHXH bao nhiêu năm để được hưởng lương hưu cần được tách thành hai vấn đề. Về điều kiện thời gian tối thiểu, mốc cần nhớ là từ đủ 15 năm. Nhưng về tỷ lệ hưởng lương hưu, cách tính đối với nam và nữ có sự khác biệt.
Đặc biệt, đóng đủ 15 năm vẫn chưa đồng nghĩa có thể nghỉ việc và nhận lương hưu ngay. Nếu đã đủ số năm đóng nhưng chưa đủ tuổi nghỉ hưu thì quyền lợi được xử lý như thế nào? Đây là trường hợp sẽ được giải thích cụ thể ở phần tiếp theo.
Nếu cùng có 15 năm đóng BHXH, lao động nữ đủ điều kiện hưởng lương hưu có tỷ lệ khởi điểm là 45%, trong khi lao động nam là 40%
Đóng bảo hiểm 15 năm có được hưởng lương hưu không?
Có thể. Từ ngày 1/7/2025, người lao động có từ đủ 15 năm đóng BHXH có thể được hưởng lương hưu hàng tháng nếu đồng thời đáp ứng điều kiện về tuổi nghỉ hưu và các điều kiện liên quan theo Luật Bảo hiểm xã hội 2024.
Điều này có nghĩa, mốc 15 năm mới là điều kiện tối thiểu về thời gian tham gia BHXH, chứ không phải cứ đóng đủ 15 năm là lập tức được nhận lương hưu.
Ví dụ, một người đã đóng BHXH đủ 15 năm nhưng chưa đến tuổi nghỉ hưu và không thuộc trường hợp được nghỉ hưu ở tuổi thấp hơn thì chưa thể nhận lương hưu ngay. Ngược lại, nếu đã đủ thời gian đóng, đủ tuổi và đáp ứng các điều kiện theo quy định, người lao động có thể được giải quyết hưởng lương hưu hàng tháng.
Một vấn đề khác cần lưu ý là nam và nữ cùng đóng BHXH 15 năm nhưng tỷ lệ hưởng lương hưu không giống nhau.
Trường hợp | Thời gian đóng BHXH | Tỷ lệ hưởng khởi điểm |
Lao động nữ | 15 năm | 45% |
Lao động nam | 15 năm | 40% |
Tỷ lệ trên được tính trên mức bình quân tiền lương làm căn cứ đóng BHXH, không phải mặc nhiên lấy mức lương cuối cùng trước khi nghỉ hưu để nhân tỷ lệ.
Nữ đóng BHXH 15 năm được hưởng lương hưu bao nhiêu?
Đối với lao động nữ đủ điều kiện hưởng lương hưu, 15 năm đóng BHXH tương ứng tỷ lệ hưởng 45% mức bình quân tiền lương làm căn cứ đóng BHXH.
Có thể hiểu theo công thức đơn giản:
Lương hưu hàng tháng = 45% × Mức bình quân tiền lương làm căn cứ đóng BHXH
Ví dụ, chị A đã đủ tuổi nghỉ hưu và có đúng 15 năm đóng BHXH. Giả sử sau khi tính theo quy định, mức bình quân tiền lương làm căn cứ đóng BHXH của chị A là 6.000.000 đồng/tháng.
Khi đó, phép tính minh họa là: 6.000.000 × 45% = 2.700.000 đồng/tháng
Như vậy, theo giả định trên, mức lương hưu tính theo công thức là 2,7 triệu đồng/tháng.
Tuy nhiên, cần đặc biệt lưu ý: không phải cứ từng đóng BHXH trên mức lương 6 triệu đồng thì chắc chắn được nhận lương hưu 2,7 triệu đồng/tháng.
Lý do là mức hưởng thực tế không chỉ dựa vào một tháng hoặc mức lương cuối cùng của người lao động. Cơ quan BHXH còn phải xác định mức bình quân tiền lương làm căn cứ đóng BHXH theo toàn bộ quá trình thuộc phạm vi tính bình quân, đồng thời áp dụng các quy định liên quan tại thời điểm giải quyết chế độ.
Chẳng hạn, một người có quá trình đóng BHXH với mức tiền lương thay đổi:
• Những năm đầu đóng trên mức 5 triệu đồng/tháng.
• Sau đó tăng lên 6 triệu đồng/tháng.
• Những năm cuối đóng trên mức 8 triệu đồng/tháng.
Trong trường hợp này, không thể chỉ lấy mức 8 triệu đồng của những năm cuối để nhân với 45%. Cần xác định mức bình quân tiền lương làm căn cứ đóng BHXH theo quy định trước khi tính lương hưu.
Vì vậy, con số 2,7 triệu đồng/tháng ở ví dụ trên chỉ nhằm giúp người đọc hình dung cách áp dụng tỷ lệ 45%.
Nam đóng BHXH 15 năm được hưởng lương hưu bao nhiêu?
Đối với lao động nam, cách tính có sự khác biệt.
Nếu lao động nam đủ điều kiện hưởng lương hưu và có thời gian đóng BHXH từ đủ 15 năm đến dưới 20 năm, tỷ lệ hưởng được tính bằng 40% tương ứng với 15 năm đóng BHXH, sau đó mỗi năm đóng thêm được cộng 1%.
Do đó, với nam đóng đúng 15 năm:
Lương hưu hàng tháng = 40% × Mức bình quân tiền lương làm căn cứ đóng BHXH
Ví dụ, anh B đã đủ tuổi nghỉ hưu và có 15 năm đóng BHXH. Giả sử mức bình quân tiền lương làm căn cứ đóng BHXH sau khi được xác định theo quy định là 6.000.000 đồng/tháng.
Mức lương hưu minh họa: 6.000.000 × 40% = 2.400.000 đồng/tháng
Như vậy, theo giả định này, anh B có mức lương hưu tính theo công thức là 2,4 triệu đồng/tháng.
Tương tự trường hợp lao động nữ, 2,4 triệu đồng chỉ là con số minh họa. Mức hưởng thực tế phải dựa trên mức bình quân tiền lương làm căn cứ đóng BHXH của từng người và các quy định áp dụng khi giải quyết chế độ.
Cùng đóng BHXH 15 năm, tại sao nam và nữ hưởng khác nhau?
Điểm này rất dễ gây nhầm lẫn.
Theo cách tính lương hưu áp dụng theo Luật BHXH 2024:
• Lao động nữ: 15 năm tương ứng 45%.
• Lao động nam: 15 năm tương ứng 40%.
Vì vậy, nếu giả sử nam và nữ đều có mức bình quân tiền lương làm căn cứ đóng BHXH là 6 triệu đồng/tháng thì kết quả minh họa sẽ là:
Người lao động | Số năm đóng | Tỷ lệ | Mức bình quân giả định | Lương hưu minh họa |
Nữ | 15 năm | 45% | 6.000.000 đồng | 2.700.000 đồng/tháng |
Nam | 15 năm | 40% | 6.000.000 đồng | 2.400.000 đồng/tháng |
Chênh lệch trong ví dụ là: 2.700.000 - 2.400.000 = 300.000 đồng/tháng
Tuy nhiên, bảng trên chỉ dùng để minh họa sự khác nhau về tỷ lệ tính lương hưu giữa nam và nữ khi cùng đóng 15 năm. Trong thực tế, mức bình quân tiền lương làm căn cứ đóng BHXH của mỗi người có thể khác nhau nên số tiền lương hưu thực nhận cũng khác.
Tóm lại: Đóng BHXH đủ 15 năm có thể đáp ứng điều kiện tối thiểu về thời gian để hưởng lương hưu từ ngày 1/7/2025, nhưng người lao động vẫn phải đáp ứng điều kiện về tuổi nghỉ hưu và các điều kiện liên quan. Nếu đủ điều kiện, lao động nữ đóng 15 năm có tỷ lệ hưởng 45%, còn lao động nam đóng 15 năm có tỷ lệ hưởng 40% mức bình quân tiền lương làm căn cứ đóng BHXH.
Vậy nếu đã đóng đủ 15 năm nhưng chưa đủ tuổi nghỉ hưu thì số năm đã đóng có bị mất hay phải tiếp tục đóng BHXH? Đây là trường hợp rất nhiều người lao động gặp phải và cần được phân biệt rõ.
Đóng bảo hiểm 15 năm nhưng chưa đủ tuổi nghỉ hưu thì sao?
Nếu đã đóng BHXH đủ 15 năm nhưng chưa đủ tuổi nghỉ hưu, người lao động chưa mặc nhiên được nhận lương hưu ngay. Mốc 15 năm mới giúp đáp ứng điều kiện tối thiểu về thời gian đóng BHXH; để hưởng lương hưu hàng tháng, người lao động còn phải đáp ứng điều kiện về tuổi nghỉ hưu và các điều kiện liên quan theo quy định.
Nói đơn giản:
Đủ 15 năm đóng BHXH ≠ được nhận lương hưu ngay
Mà cần hiểu là:
Đủ thời gian đóng BHXH + Đủ điều kiện về tuổi nghỉ hưu = Có thể đủ điều kiện hưởng lương hưu
Đóng đủ 15 năm nhưng chưa đủ tuổi có bị mất thời gian đã đóng không?
Không. Nếu người lao động nghỉ việc mà chưa đủ điều kiện hưởng lương hưu và chưa hưởng BHXH một lần thì thời gian đã đóng BHXH được bảo lưu.
Điều này có nghĩa số năm đã tham gia không tự động mất đi chỉ vì người lao động ngừng làm việc hoặc chưa đến tuổi nghỉ hưu.
Ví dụ, anh A hiện 50 tuổi và đã có đủ 15 năm đóng BHXH.
Trong trường hợp này:
Anh A đã đạt mốc tối thiểu về thời gian đóng BHXH theo quy định mới.
Tuy nhiên, 50 tuổi không đồng nghĩa anh A đã đủ điều kiện nhận lương hưu trong trường hợp nghỉ hưu thông thường.
Nếu chưa hưởng BHXH một lần, anh A có thể bảo lưu 15 năm đã đóng.
Khi đến thời điểm đáp ứng đầy đủ điều kiện hưởng lương hưu, thời gian đã bảo lưu sẽ được sử dụng để xem xét giải quyết chế độ.
Vì vậy, người lao động không nên hiểu rằng cứ hoàn thành tháng đóng BHXH thứ 180 là tháng tiếp theo sẽ bắt đầu được nhận lương hưu.
Đã đủ 15 năm BHXH có cần tiếp tục đóng nữa không?
Nếu đã đủ 15 năm nhưng vẫn tiếp tục làm việc và thuộc đối tượng tham gia BHXH bắt buộc thì người lao động vẫn thực hiện nghĩa vụ tham gia theo quy định.
Việc có thời gian đóng dài hơn 15 năm cũng có ý nghĩa đối với tỷ lệ hưởng lương hưu.
Chẳng hạn, đối với lao động nữ, 15 năm đóng BHXH tương ứng tỷ lệ hưởng 45%. Sau đó, mỗi năm đóng thêm được cộng 2%, cho đến mức tối đa 75%.
Đối với lao động nam, 15 năm tương ứng 40%; từ năm thứ 16 đến năm thứ 20, mỗi năm được cộng 1%. Từ sau mốc 20 năm, mỗi năm đóng thêm được cộng 2%, cho đến mức tối đa 75%.
Do đó, 15 năm là mốc tối thiểu để xét điều kiện về thời gian chứ không phải mốc đóng “tối ưu” cho tất cả người lao động. Thời gian tham gia dài hơn có thể làm tăng tỷ lệ hưởng lương hưu theo quy định.
Ví dụ: Nam đóng BHXH 15 năm được hưởng lương hưu bao nhiêu?
Giả sử anh B đã đáp ứng đầy đủ điều kiện hưởng lương hưu và có đúng 15 năm đóng BHXH.
Đối với lao động nam có thời gian đóng từ đủ 15 năm đến dưới 20 năm, tỷ lệ hưởng khởi điểm tại mốc 15 năm là 40%.
Giả sử mức bình quân tiền lương làm căn cứ đóng BHXH dùng để tính lương hưu của anh B là 6.000.000 đồng/tháng, mức lương hưu minh họa được tính: 6.000.000 × 40% = 2.400.000 đồng/tháng
Như vậy, theo giả định trên, anh B có mức lương hưu tính theo công thức là 2,4 triệu đồng/tháng.
Tuy nhiên, đây chỉ là ví dụ giúp người đọc hiểu cách áp dụng tỷ lệ 40%. Không thể kết luận rằng cứ đóng BHXH trên mức 6 triệu đồng trong 15 năm thì chắc chắn được nhận lương hưu 2,4 triệu đồng. Mức hưởng thực tế còn phụ thuộc vào mức bình quân tiền lương làm căn cứ đóng BHXH được xác định theo quy định, thời gian tham gia và trường hợp nghỉ hưu cụ thể.
Đóng bảo hiểm 20 năm được hưởng lương hưu bao nhiêu?
Đóng BHXH 20 năm không tương ứng với một số tiền lương hưu cố định. Muốn biết nhận được bao nhiêu tiền mỗi tháng, cần xác định tỷ lệ hưởng và mức bình quân tiền lương làm căn cứ đóng BHXH.
Đặc biệt, nếu cùng có 20 năm đóng BHXH, tỷ lệ tính lương hưu của lao động nam và lao động nữ có sự khác nhau.
Trong trường hợp tính theo cách thông thường:
• Lao động nữ đóng 20 năm: tỷ lệ 55%.
• Lao động nam đóng 20 năm: tỷ lệ 45%.
Sau đó, tỷ lệ này được nhân với mức bình quân tiền lương làm căn cứ đóng BHXH để xác định mức lương hưu hàng tháng.
Lao động nữ đóng BHXH 20 năm được hưởng bao nhiêu?
Đối với lao động nữ, 15 năm đầu tiên tương ứng tỷ lệ hưởng 45%.
Nếu đóng đủ 20 năm thì có thêm 5 năm so với mốc 15 năm. Mỗi năm được cộng thêm 2%: 5 năm × 2% = 10%
Tổng tỷ lệ hưởng: 45% + 10% = 55%
Như vậy, lao động nữ có 20 năm đóng BHXH và đủ điều kiện hưởng lương hưu có tỷ lệ hưởng là 55% mức bình quân tiền lương làm căn cứ đóng BHXH.
Ví dụ, giả sử chị C có mức bình quân tiền lương làm căn cứ đóng BHXH là 6.000.000 đồng/tháng: 6.000.000 × 55% = 3.300.000 đồng/tháng
Theo giả định này, mức lương hưu tính theo công thức là 3,3 triệu đồng/tháng.
Nếu mức bình quân là 8 triệu đồng thì phép tính sẽ thành: 8.000.000 × 55% = 4.400.000 đồng/tháng
Có thể thấy số năm đóng giống nhau nhưng mức bình quân tiền lương làm căn cứ đóng BHXH khác nhau sẽ dẫn đến số tiền lương hưu khác nhau.
Lao động nam đóng BHXH 20 năm được hưởng bao nhiêu?
Đối với lao động nam, 20 năm đóng BHXH tương ứng tỷ lệ hưởng 45%.
Cách tính đối với khoảng từ 15 đến 20 năm như sau:
• 15 năm: 40%.
• 16 năm: 41%.
• 17 năm: 42%.
• 18 năm: 43%.
• 19 năm: 44%.
• 20 năm: 45%.
Do đó, nếu anh D có 20 năm đóng BHXH và mức bình quân tiền lương làm căn cứ đóng BHXH giả định là 6.000.000 đồng/tháng, phép tính minh họa là: 6.000.000 × 45% = 2.700.000 đồng/tháng
Nếu mức bình quân là 8 triệu đồng: 8.000.000 × 45% = 3.600.000 đồng/tháng
Từ sau mốc 20 năm, mỗi năm đóng BHXH thêm của lao động nam được tính thêm 2%, cho đến khi đạt tỷ lệ hưởng tối đa 75%.
Bảng tỷ lệ hưởng lương hưu của nam và nữ khi đóng BHXH từ 15 đến 20 năm
Đây là bảng giúp phân biệt nhanh cách tính đối với hai giới:
Thời gian đóng BHXH | Lao động nam | Lao động nữ |
15 năm | 40% | 45% |
16 năm | 41% | 47% |
17 năm | 42% | 49% |
18 năm | 43% | 51% |
19 năm | 44% | 53% |
20 năm | 45% | 55% |
Nhìn vào bảng có thể thấy một điểm quan trọng: cùng đóng BHXH 20 năm nhưng tỷ lệ hưởng của nam và nữ không giống nhau.
Nếu cùng có mức bình quân tiền lương làm căn cứ đóng BHXH là 6 triệu đồng/tháng thì:
Trường hợp | Tỷ lệ hưởng | Lương hưu minh họa |
Nam đóng 20 năm | 45% | 2.700.000 đồng/tháng |
Nữ đóng 20 năm | 55% | 3.300.000 đồng/tháng |
Chênh lệch trong ví dụ: 3.300.000 - 2.700.000 = 600.000 đồng/tháng
Tuy nhiên, không nên hiểu rằng tất cả lao động nam và nữ đóng BHXH 20 năm đều nhận lần lượt 2,7 triệu và 3,3 triệu đồng. Đây chỉ là ví dụ khi cùng giả định mức bình quân tiền lương làm căn cứ đóng BHXH bằng 6 triệu đồng/tháng.
Tóm lại: Đóng BHXH đủ 15 năm nhưng chưa đủ tuổi nghỉ hưu thì người lao động chưa được nhận lương hưu ngay; thời gian đã đóng có thể được bảo lưu nếu đáp ứng quy định. Nếu tiếp tục tham gia đến 20 năm, tỷ lệ hưởng trong cách tính thông thường sẽ tăng lên 45% đối với nam và 55% đối với nữ. Số tiền lương hưu thực tế bao nhiêu còn phụ thuộc vào mức bình quân tiền lương làm căn cứ đóng BHXH.
Vậy mức bình quân tiền lương đóng BHXH được đưa vào công thức như thế nào và cách tính lương hưu cụ thể ra sao? Phần tiếp theo sẽ giúp bạn tự ước tính mức lương hưu dự kiến của mình.
Cách tính lương hưu BHXH mới nhất
Sau khi biết đóng bảo hiểm bao nhiêu năm thì được lương hưu, vấn đề tiếp theo được nhiều người quan tâm là mỗi tháng mình sẽ nhận được bao nhiêu tiền.
Theo quy định hiện hành, mức lương hưu hàng tháng không chỉ phụ thuộc vào số năm tham gia BHXH. Người lao động cần xác định tỷ lệ hưởng lương hưu và mức bình quân tiền lương hoặc thu nhập làm căn cứ đóng BHXH.
Công thức tổng quát có thể hiểu như sau:
Lương hưu hàng tháng = Tỷ lệ hưởng lương hưu × Mức bình quân tiền lương/thu nhập làm căn cứ đóng BHXH
Trong đó:
• Với người tham gia BHXH bắt buộc, căn cứ tính là mức bình quân tiền lương làm căn cứ đóng BHXH theo quy định.
• Với người tham gia BHXH tự nguyện, căn cứ tính là mức bình quân thu nhập làm căn cứ đóng BHXH theo quy định.
• Tỷ lệ hưởng phụ thuộc vào giới tính và tổng thời gian tham gia BHXH.
Do đó, không nên hiểu rằng lương hưu được tính bằng cách lấy mức lương tháng cuối cùng trước khi nghỉ việc nhân với tỷ lệ hưởng.
Cách xác định tỷ lệ hưởng lương hưu của nữ
Đối với lao động nữ đủ điều kiện hưởng lương hưu, 15 năm đóng BHXH tương ứng tỷ lệ hưởng 45%.
Sau mốc 15 năm, mỗi năm đóng BHXH thêm được cộng 2%, cho đến khi đạt mức tối đa 75%.
Công thức có thể hiểu đơn giản:
Tỷ lệ hưởng của nữ = 45% + [(Số năm đóng BHXH - 15) × 2%]
Trong đó tỷ lệ tối đa không vượt quá 75%.
Ví dụ:
Số năm đóng BHXH | Tỷ lệ hưởng của nữ |
15 năm | 45% |
20 năm | 55% |
25 năm | 65% |
30 năm | 75% |
Như vậy, theo cách tính thông thường, lao động nữ đóng 30 năm BHXH sẽ đạt tỷ lệ hưởng tối đa 75%.
Cách xác định tỷ lệ hưởng lương hưu của nam
Cách tính đối với lao động nam có điểm khác biệt.
Nếu có từ đủ 15 năm đến dưới 20 năm đóng BHXH, tỷ lệ được tính:
• 15 năm: 40%.
• 16 năm: 41%.
• 17 năm: 42%.
• 18 năm: 43%.
• 19 năm: 44%
Khi đóng đủ 20 năm, tỷ lệ hưởng là 45%.
Sau mốc 20 năm, cứ thêm mỗi năm đóng BHXH, tỷ lệ được cộng thêm 2%, tối đa 75%.
Có thể tóm tắt như sau:
Số năm đóng BHXH | Tỷ lệ hưởng của nam |
15 năm | 40% |
16 năm | 41% |
17 năm | 42% |
18 năm | 43% |
19 năm | 44% |
20 năm | 45% |
25 năm | 55% |
30 năm | 65% |
35 năm | 75% |
Như vậy, theo cách tính thông thường, lao động nam cần 35 năm đóng BHXH để đạt tỷ lệ hưởng tối đa 75%.
Ví dụ cách tính lương hưu khi đóng BHXH 15 năm
Giả sử có hai người lao động, một nam và một nữ, đều đã đáp ứng đầy đủ điều kiện hưởng lương hưu và cùng có:
• Thời gian đóng BHXH: 15 năm.
• Mức bình quân tiền lương làm căn cứ đóng BHXH giả định: 6.000.000 đồng/tháng.
► Đối với lao động nữ:
Tỷ lệ hưởng sau 15 năm là 45%.
6.000.000 × 45% = 2.700.000 đồng/tháng
Mức lương hưu tính theo ví dụ là 2,7 triệu đồng/tháng.
► Đối với lao động nam:
Tỷ lệ hưởng sau 15 năm là 40%.
6.000.000 × 40% = 2.400.000 đồng/tháng
Mức lương hưu tính theo ví dụ là 2,4 triệu đồng/tháng.
So sánh nhanh:
Trường hợp | Số năm đóng | Tỷ lệ | Mức bình quân giả định | Lương hưu minh họa |
Nữ | 15 năm | 45% | 6.000.000 đồng | 2.700.000 đồng |
Nam | 15 năm | 40% | 6.000.000 đồng | 2.400.000 đồng |
Các con số trên chỉ dùng để minh họa cách áp dụng công thức. Mức hưởng thực tế của mỗi người còn phụ thuộc vào mức bình quân tiền lương hoặc thu nhập làm căn cứ đóng BHXH được xác định theo quy định và trường hợp hưởng cụ thể.
Ví dụ cách tính lương hưu khi đóng BHXH 20 năm
Tiếp tục giả định mức bình quân tiền lương làm căn cứ đóng BHXH là 6 triệu đồng/tháng, nhưng thời gian tham gia tăng lên 20 năm.
► Đối với lao động nữ:
15 năm đầu tương ứng 45%.
5 năm tiếp theo được cộng: 5 × 2% = 10%
Tổng tỷ lệ: 45% + 10% = 55%
Lương hưu minh họa: 6.000.000 × 55% = 3.300.000 đồng/tháng
► Đối với lao động nam:
20 năm đóng BHXH tương ứng tỷ lệ 45%.
Lương hưu minh họa: 6.000.000 × 45% = 2.700.000 đồng/tháng
Bảng so sánh:
Trường hợp | Số năm đóng | Tỷ lệ | Mức bình quân giả định | Lương hưu minh họa |
Nữ | 20 năm | 55% | 6.000.000 đồng | 3.300.000 đồng |
Nam | 20 năm | 45% | 6.000.000 đồng | 2.700.000 đồng |
Qua ví dụ trên có thể thấy, số năm tham gia BHXH ảnh hưởng trực tiếp đến tỷ lệ hưởng lương hưu. Tuy nhiên, số tiền thực tế còn phụ thuộc vào mức bình quân tiền lương hoặc thu nhập làm căn cứ đóng BHXH của từng người.
Tỷ lệ hưởng lương hưu tối đa là bao nhiêu?
Theo quy định, tỷ lệ hưởng lương hưu hàng tháng tối đa là 75%.
Trong cách tính thông thường:
• Lao động nữ đạt 45% ở mốc 15 năm và thêm 2% cho mỗi năm tiếp theo. Vì vậy, 30 năm đóng BHXH tương ứng tỷ lệ 75%.
• Lao động nam đạt 45% ở mốc 20 năm và thêm 2% cho mỗi năm tiếp theo. Vì vậy, 35 năm đóng BHXH tương ứng tỷ lệ 75%.
Ví dụ, nếu một lao động nữ có 30 năm đóng BHXH và mức bình quân tiền lương làm căn cứ đóng BHXH giả định là 10 triệu đồng/tháng: 10.000.000 × 75% = 7.500.000 đồng/tháng
Nếu lao động nam có 35 năm đóng và cùng mức bình quân 10 triệu đồng: 10.000.000 × 75% = 7.500.000 đồng/tháng
Như vậy, 75% là tỷ lệ tối đa chứ không phải 75% của mức lương tháng cuối cùng. Tỷ lệ này được áp dụng với mức bình quân tiền lương hoặc thu nhập làm căn cứ đóng BHXH theo quy định.
Đóng chưa đủ 15 năm BHXH thì phải làm sao?
Nếu sắp đến hoặc đã đến tuổi nghỉ hưu nhưng chưa đủ 15 năm đóng BHXH, người lao động chưa nên vội cho rằng toàn bộ thời gian đã tham gia không còn giá trị.
Tùy từng trường hợp, có thể cân nhắc bảo lưu thời gian đã đóng, tiếp tục tham gia BHXH bắt buộc hoặc tham gia BHXH tự nguyện để tích lũy thêm thời gian và hướng tới đủ điều kiện hưởng lương hưu.
► Bảo lưu thời gian đã đóng BHX
Nếu nghỉ việc nhưng chưa đủ điều kiện hưởng lương hưu và chưa nhận BHXH một lần, người lao động có thể bảo lưu thời gian đã đóng BHXH theo quy định.
Ví dụ, chị A đã đóng được 12 năm BHXH rồi nghỉ việc.
12 năm này không tự động mất đi. Chị có thể bảo lưu quá trình đã đóng và sau này tiếp tục tham gia để cộng nối thời gian.
Nếu sau đó chị tham gia thêm đủ số năm cần thiết thì thời gian trước và sau được xem xét cộng lại theo quy định để xác định tổng thời gian tham gia BHXH.
► Tiếp tục làm việc và tham gia BHXH bắt buộc
Nếu người lao động tiếp tục làm việc và thuộc đối tượng tham gia BHXH bắt buộc, thời gian đóng tiếp theo sẽ được cộng vào quá trình đã tham gia.
Ví dụ:
• Anh B đã có 13 năm đóng BHXH.
• Sau đó anh tiếp tục làm việc thêm 2 năm và thuộc diện tham gia BHXH bắt buộc.
• Tổng thời gian: 13 năm + 2 năm = 15 năm
Khi đồng thời đáp ứng điều kiện về tuổi nghỉ hưu và các điều kiện liên quan, anh B có thể đạt mốc tối thiểu về thời gian để xét hưởng lương hưu.
Có thể tham gia BHXH tự nguyện để đủ 15 năm không?
Có thể, nếu thuộc đối tượng tham gia BHXH tự nguyện theo quy định.
Đây là lựa chọn đáng chú ý đối với người đã nghỉ làm tại doanh nghiệp, không còn thuộc diện đóng BHXH bắt buộc nhưng muốn tiếp tục tích lũy thời gian để hướng tới chế độ hưu trí.
Ví dụ, một người đã có:
• 10 năm BHXH bắt buộc
• Sau đó không còn làm công việc thuộc diện tham gia BHXH bắt buộc và chuyển sang tham gia:
• 5 năm BHXH tự nguyện
Khi xác định điều kiện hưởng chế độ, thời gian tham gia BHXH được xem xét theo quy định về cộng thời gian đóng.
Do đó, việc nghỉ làm tại doanh nghiệp không nhất thiết đồng nghĩa phải dừng hoàn toàn quá trình tích lũy thời gian BHXH.
Đủ tuổi nghỉ hưu nhưng còn thiếu thời gian đóng BHXH thì sao?
Đây là trường hợp người lao động nên đặc biệt quan tâm.
Theo quy định hiện hành về BHXH tự nguyện, người tham gia đã đủ tuổi nghỉ hưu nhưng thời gian đóng còn thiếu không quá 5 năm (60 tháng) để đủ 15 năm có thể lựa chọn đóng một lần cho phần thời gian còn thiếu để đủ điều kiện về thời gian hưởng lương hưu.
Ví dụ:
• Chị C đã đủ tuổi nghỉ hưu và có 12 năm đóng BHXH.
• Thời gian còn thiếu để đạt 15 năm là: 15 năm - 12 năm = 3 năm
Do chỉ còn thiếu 3 năm, tức không quá 5 năm, chị có thể xem xét phương thức đóng BHXH tự nguyện một lần cho thời gian còn thiếu theo quy định.
Sau khi hoàn thành đủ thời gian đóng và đáp ứng các điều kiện hưởng, chị có thể được giải quyết chế độ hưu trí theo quy định.
Có thể hình dung nhanh:
Tình trạng | Hướng xử lý có thể xem xét |
Chưa đủ 15 năm, chưa đến tuổi nghỉ hưu | Bảo lưu hoặc tiếp tục tham gia BHXH |
Tiếp tục làm việc thuộc diện BHXH bắt buộc | Tiếp tục đóng BHXH bắt buộc |
Không còn thuộc diện BHXH bắt buộc | Có thể tham gia BHXH tự nguyện nếu đủ điều kiện |
Đã đủ tuổi nghỉ hưu, còn thiếu không quá 5 năm để đủ 15 năm | Có thể đóng BHXH tự nguyện một lần cho thời gian còn thiếu theo quy định |
Điểm quan trọng là không nên mặc định rằng đóng chưa đủ 15 năm thì chỉ còn cách nhận BHXH một lần. Với người mong muốn có nguồn thu nhập hàng tháng khi về già, việc bảo lưu hoặc tiếp tục tham gia để đủ điều kiện hưởng lương hưu là phương án đáng cân nhắc.
Khi đủ điều kiện và bắt đầu hưởng lương hưu, người hưởng lương hưu còn gắn với quyền lợi bảo hiểm y tế theo quy định. Vì vậy, trước khi quyết định nhận BHXH một lần hay tiếp tục tích lũy thời gian đóng, người lao động nên xem xét cả nhu cầu tài chính trước mắt lẫn quyền lợi an sinh lâu dài.
Số năm tham gia chỉ là một phần trong cách tính lương hưu. Mức tiền lương làm căn cứ đóng BHXH trong quá trình làm việc cũng ảnh hưởng đến quyền lợi sau này. Nếu bạn đang nhận mức lương khoảng 5 triệu đồng và muốn biết mỗi tháng bản thân bị trừ bao nhiêu, doanh nghiệp phải đóng thêm bao nhiêu, có thể xem chi tiết tại bài Lương 5 triệu thì công ty đóng bảo hiểm bao nhiêu?.
Một số câu hỏi thường gặp
Đóng BHXH 10 năm có được hưởng lương hưu không?
Chưa. Trong trường hợp thông thường, người lao động cần có từ đủ 15 năm đóng BHXH và đáp ứng điều kiện về tuổi nghỉ hưu. Nếu mới đóng 10 năm, bạn có thể bảo lưu và tiếp tục tham gia để tích lũy đủ thời gian.
Đóng BHXH 15 năm có được về hưu không?
Có thể, nếu người lao động đồng thời đáp ứng điều kiện về tuổi nghỉ hưu và các điều kiện liên quan. Đóng đủ 15 năm chỉ là đáp ứng mốc tối thiểu về thời gian đóng BHXH.
Đóng BHXH 15 năm nhưng chưa đủ tuổi nghỉ hưu phải làm sao?
Người lao động có thể bảo lưu thời gian đã đóng và chờ đến khi đủ điều kiện hưởng lương hưu. Nếu tiếp tục làm việc thuộc diện tham gia BHXH bắt buộc thì vẫn tiếp tục đóng theo quy định.
Nữ đóng bảo hiểm 15 năm được hưởng lương hưu bao nhiêu?
Lao động nữ đóng đủ 15 năm và đủ điều kiện hưởng lương hưu có tỷ lệ hưởng 45% mức bình quân tiền lương hoặc thu nhập làm căn cứ đóng BHXH theo trường hợp áp dụng.
Nam đóng BHXH 15 năm được hưởng bao nhiêu phần trăm?
Lao động nam đủ điều kiện hưởng lương hưu và có 15 năm đóng BHXH được tính tỷ lệ khởi điểm 40%. Từ năm thứ 16 đến năm thứ 20, mỗi năm được cộng thêm 1%.
Đóng BHXH 20 năm được hưởng lương hưu bao nhiêu?
Với 20 năm đóng BHXH, tỷ lệ hưởng theo cách tính thông thường là 45% đối với nam và 55% đối với nữ. Số tiền thực tế còn phụ thuộc vào mức bình quân tiền lương hoặc thu nhập làm căn cứ đóng BHXH.
Đóng BHXH bao nhiêu năm thì được hưởng 75% lương hưu?
Theo cách tính thông thường, lao động nữ cần 30 năm, còn lao động nam cần 35 năm đóng BHXH để đạt tỷ lệ hưởng lương hưu tối đa 75%.
Có được đóng BHXH tự nguyện để đủ 15 năm hưởng lương hưu không?
Có, nếu thuộc đối tượng tham gia BHXH tự nguyện. Đặc biệt, người đã đủ tuổi nghỉ hưu nhưng còn thiếu không quá 5 năm (60 tháng) để đủ 15 năm có thể lựa chọn đóng một lần cho thời gian còn thiếu theo quy định.
15 năm, 20 năm hay thậm chí 30–35 năm là một hành trình rất dài. Trong suốt thời gian đó, chúng ta đều đặn đóng bảo hiểm để đổi lấy một phần sự bảo đảm cho tương lai. Nhưng có bao giờ bạn tự hỏi: Tiền bảo hiểm mình đóng hàng tháng thực sự đi đâu? Vì sao nhiều người cùng đóng vào một quỹ, nhưng mỗi người lại nhận quyền lợi ở những thời điểm và mức độ khác nhau?
Đây cũng là một trong những vấn đề được giải thích trong cuốn sách “Lược sử kinh tế học lầy lội – Tổng quan về kinh tế”. Thay vì những định nghĩa kinh tế khô khan, cuốn sách dùng cách kể hài hước, trực quan và dễ hiểu để giúp bạn hình dung bảo hiểm hoạt động như thế nào, vì sao con người cần chia sẻ rủi ro và logic kinh tế phía sau việc “đóng hôm nay để bảo vệ ngày mai”.

Cuốn sách "Lược sử kinh tế học lầy lội - Tổng quan về kinh tế"
Nếu bài viết này giúp bạn biết đóng bảo hiểm bao nhiêu năm thì được lương hưu, cuốn sách sẽ giúp bạn hiểu thêm một câu hỏi thú vị hơn: Vì sao hệ thống bảo hiểm lại có thể vận hành như vậy?
Khám phá “Lược sử kinh tế học lầy lội – Tổng quan về kinh tế” để hiểu những câu chuyện về tiền bạc và kinh tế theo một cách “lầy” hơn, nhưng cũng dễ hiểu và dễ nhớ hơn.
Link đọc thử sách: https://drive.google.com/file/d/18Q7emv49C6NSdJ3YykkYhaFzzBhDjU7s/view?usp=sharing


